Les notes de frais demandent surtout une chose : pouvoir expliquer chaque dépense. Voici les règles à connaître, les frais qui peuvent être déductibles et les bonnes pratiques pour garder des justificatifs propres et éviter les mauvaises surprises.
Une note de frais sert à enregistrer une dépense engagée pour les besoins de l’activité professionnelle : restaurant, hôtel, train, péage, parking, déplacement avec un véhicule personnel… Les situations sont nombreuses.
Le principe reste simple : une dépense professionnelle doit être justifiée, rattachée à l’activité et correctement traitée. Cela demande un peu de méthode. Pas besoin, pour autant, de créer une usine à gaz.
Qu'est-ce qu'une note de frais ?

Le traitement de ces dépenses dépend ensuite du statut de l’entreprise, de la personne qui engage la dépense et de la nature du frais.
Quelles dépenses sont déductibles ?

Pour être déductible, une dépense doit notamment être engagée dans l’intérêt de l’entreprise et pouvoir être justifiée. Elle doit correspondre à une dépense réelle liée à l’activité.
Les dépenses personnelles ne deviennent pas professionnelles parce qu’elles ont été payées avec la carte bancaire de l’entreprise.
Le BOFiP rappelle notamment que les dépenses personnelles de l’exploitant sont étrangères à la gestion de l’entreprise et ne sont pas déductibles.
Les frais de déplacement professionnel
Les déplacements peuvent générer plusieurs types de dépenses, selon les règles applicables :
Le justificatif doit permettre d’identifier la dépense. Il est également utile de conserver le contexte du déplacement :
Un ticket de péage indique le montant payé. Il ne précise pas forcément pourquoi le déplacement a eu lieu. Ajouter cette information dans le suivi évite de devoir jouer aux détectives 6 mois plus tard.
Les frais de repas
Les repas professionnels nécessitent une attention particulière. Un déjeuner pris pendant une journée de travail n’est pas automatiquement un frais professionnel déductible. Il faut tenir compte de la situation concernée et des règles fiscales ou sociales applicables.
Pour les professionnels relevant du régime BNC, le BOFiP précise notamment les conditions dans lesquelles les frais supplémentaires de repas peuvent être admis en déduction. Les dépenses doivent notamment être engagées dans l’intérêt de l’activité, justifiées et rester dans des limites normales.
Pour 2026, certaines valeurs utilisées dans ce cadre ont été actualisées. Elles ne doivent pas être reprises comme des plafonds universels applicables à toutes les entreprises.
Le statut et la situation comptent. C’est particulièrement important lorsqu’on parle de remboursement de frais à un salarié : les règles fiscales et les règles sociales ne sont pas les mêmes.
Les repas d'affaires
Un repas avec un client, un prospect ou un partenaire peut constituer une dépense professionnelle. Il faut pouvoir expliquer sa raison. Le justificatif doit donc être conservé avec les informations utiles.
Les frais de réception et de représentation doivent notamment présenter un rapport direct et certain avec la profession et être effectivement justifiés.
Une facture de restaurant indique combien a été dépensé. Le suivi de la note de frais doit permettre de comprendre pourquoi. Cette petite précision fait une vraie différence.
Les frais d'hôtel
Une nuit d’hôtel peut être prise en compte lorsqu’elle est liée à un déplacement professionnel et respecte les conditions applicables.
La facture doit être conservée. Elle permet notamment de retrouver :
Frais kilométriques : attention aux barèmes
Lorsqu’un salarié utilise son véhicule personnel pour ses déplacements professionnels, les remboursements peuvent notamment être calculés selon le barème kilométrique applicable, sous réserve des conditions prévues.
Le barème évolue chaque année. Vérifiez les sources officielles ci-dessous :
Ne reprenez jamais votre ancien tableau Excel IK_2023_FINAL_v2 car le calcul sera différent d’une année sur l’autre. Les règles applicables dépendent également de la situation de la personne concernée.
Quel justificatif faut-il conserver ?

Le justificatif doit permettre de prouver la réalité de la dépense et son montant. Selon le cas, il peut s’agir d’une facture, d’un ticket, d’un billet, d’une facture d’hôtel, d’un justificatif de péage ou d’un document lié à la dépense.
Mais conserver uniquement le document ne suffit pas toujours. Prenons 2 suivis :
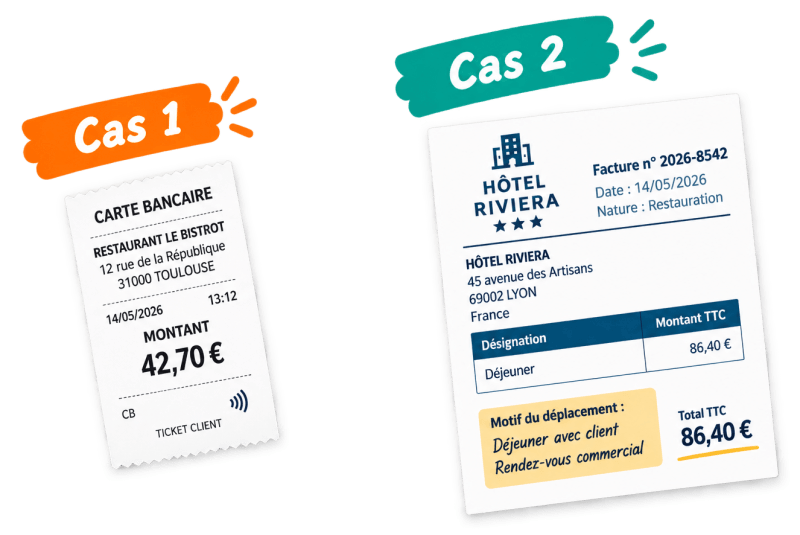
Le paiement du ticket de CB est identifiable, mais pas son contexte.
rendre l’information visible et compréhensible
Peut-on déduire une dépense sans justificatif ?

Certaines règles prévoient des évaluations forfaitaires dans des situations précises.
Cela ne signifie pas qu’il faut fonctionner sans justificatifs.
conserver les documents et enregistrer les informations nécessaires au moment de la dépense.
Comment éviter un redressement lié aux notes de frais ?
Le cas du micro-entrepreneur
Le fonctionnement est différent. L’administration fiscale ne permet pas à un micro-entrepreneur de déduire ses charges professionnelles réelles de son chiffre d’affaires pour calculer son résultat imposable comme une entreprise soumise à un régime réel.
Avant de créer une procédure de notes de frais, il faut donc commencer par identifier le régime fiscal concerné.
Le relevé bancaire ne remplace pas les justificatifs
Comment organiser simplement les notes de frais ?
L’objectif est simple : retrouver rapidement une dépense et comprendre pourquoi elle a été engagée, même plusieurs mois après.
Pour aller plus loin sur le classement des justificatifs et la préparation des documents comptables, consultez mon article Clôture comptable : comment bien préparer vos documents avant la fin de l’exercice.
Checklist : une note de frais est-elle correctement documentée ?
Vérifiez chaque étape de votre gestion des notes de frais. Cochez les points déjà en place.
0 / 6 points vérifiés
J'ai récupéré le justificatif de chaque dépense
Facture, ticket, billet ou justificatif adapté : le document doit permettre de prouver la réalité et le montant de la dépense.
J'ai enregistré la date et le montant
Ces informations permettent de retrouver rapidement la dépense et de vérifier son traitement.
J'ai indiqué le motif professionnel
Quelques mots suffisent : rendez-vous client, déplacement, formation, salon professionnel, réunion fournisseur…
J'ai rattaché la dépense au client, fournisseur ou déplacement concerné
Cette information n'est pas nécessaire dans toutes les situations, mais elle facilite le suivi lorsque plusieurs dossiers sont concernés.
J'ai classé le justificatif dans un emplacement défini
Un emplacement unique et clairement identifié évite les recherches interminables et les doublons.
J'ai vérifié et validé la dépense
La dépense doit être contrôlée selon les règles et l'organisation de l'entreprise avant son traitement.
Votre circuit de notes de frais est bien structuré
Les six étapes sont validées. Vos justificatifs et les informations associées sont organisés pour faciliter le suivi des dépenses.
Quelques étapes restent à mettre en place
Utilisez les points non cochés pour identifier ce qui manque dans votre organisation des notes de frais.

Les dépenses engagées dans l’intérêt de l’activité peuvent notamment comprendre certains frais de déplacement, repas, hébergement, représentation ou achats nécessaires à l’activité.
La déductibilité dépend de la nature de la dépense, de son contexte, du régime fiscal de l’entreprise et de sa justification.
Oui, lorsque les conditions applicables sont réunies.
Pour les salariés, les règles relatives aux frais professionnels et aux plafonds d’exonération doivent être vérifiées selon la situation et l’année concernées.
Il faut conserver un document permettant de justifier la réalité et le montant de la dépense : facture, ticket, billet, facture d’hôtel ou justificatif adapté à la situation.
Le suivi doit également permettre de comprendre le motif professionnel de la dépense lorsque le justificatif ne suffit pas.
Non. Son caractère professionnel, sa justification, son montant, le régime fiscal applicable et la nature de la dépense doivent être pris en compte.
La durée de conservation dépend du document et de l’obligation concernée.
Il n’existe donc pas une durée unique à appliquer indistinctement à tous les justificatifs.
L’entreprise doit définir une organisation documentaire cohérente avec ses obligations fiscales, comptables et sociales.
Une dépense insuffisamment justifiée ou dont le caractère professionnel n’est pas établi peut être remise en cause.
Pour les remboursements de frais aux salariés, une mauvaise application des règles sociales peut également entraîner des conséquences en matière de cotisations.
Le meilleur réflexe consiste donc à documenter les dépenses au moment où elles sont engagées.
À retenir
L’objectif n’est pas de transformer les notes de frais en dossier administratif de 40 pages. Il s’agit de centraliser les justificatifs, renseigner les informations utiles et traiter les dépenses au fur et à mesure.
Une organisation administrative bien tenue permet de retrouver les documents, les informations et les éléments nécessaires à la comptabilité sans reconstituer
l’historique de chaque dépense.
Une secrétaire indépendante peut notamment intervenir sur la collecte, le classement et le suivi des justificatifs ainsi que sur la préparation des éléments nécessaires à la comptabilité, dans la limite de son rôle administratif.
Vous voulez que je fouille dans le carton de tickets de caisse et que je classe tout ça ? Y’a moyen, suffit de me contacter !


